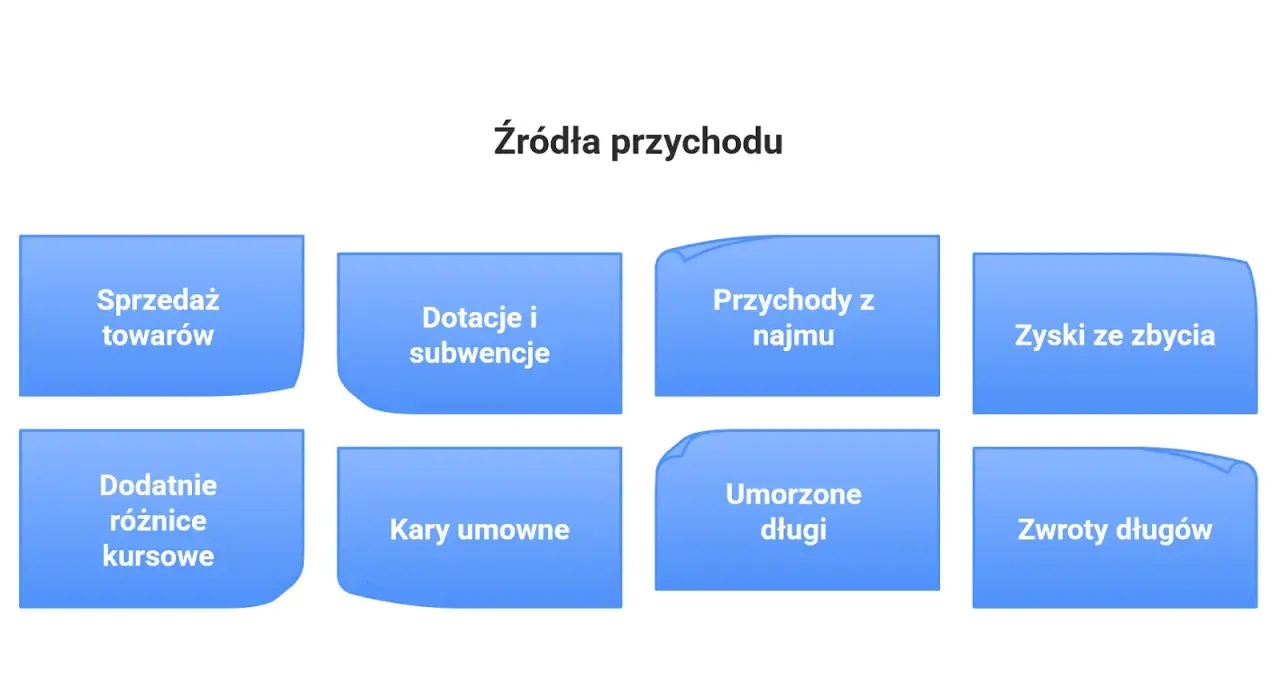
Na fakturach, w księdze przychodów i rozchodów oraz w rozliczeniach podatkowych pojawiają się dwa podobne słowa, które oznaczają coś zupełnie innego. W tym artykule wyjaśniam, czym różnią się przychód i dochód, jak obliczyć wynik firmy, które koszty można uwzględnić oraz dlaczego pieniądze na koncie nie zawsze pokazują rzeczywisty dochód.
Najważniejsze różnice w kilku prostych zasadach
- Przychód to wartość sprzedaży lub innych wpływów przed odjęciem kosztów.
- Dochód powstaje po odjęciu od przychodu kosztów uzyskania przychodów.
- Wynik finansowy może być dodatni, zerowy albo ujemny, gdy koszty przewyższą przychody.
- Ryczałt opodatkowuje przychód, dlatego ponoszone koszty nie obniżają bezpośrednio podstawy podatku.
- Przychód nie zawsze oznacza pieniądze na koncie, ponieważ może powstać już przy wykonaniu usługi lub wystawieniu dokumentu.
Przychód a dochód w księgowości to nie to samo
Najprościej ujmując, przychód pokazuje, ile firma sprzedała, a dochód odpowiada na pytanie, ile zostało po uwzględnieniu wydatków związanych z działalnością. Można to zapisać jednym wzorem: dochód = przychód - koszty uzyskania przychodów.
Przykład jest bardziej wymowny niż definicja. Firma usługowa wystawiła w miesiącu faktury na 20 000 zł, ale poniosła 12 500 zł kosztów na materiały, paliwo, oprogramowanie i obsługę księgową. Jej przychód wynosi 20 000 zł, natomiast dochód to 7 500 zł.
To właśnie dochód, a nie sam przychód, pozwala ocenić, czy działalność zarabia. W praktyce spotykam jednak firmy, które patrzą wyłącznie na wartość sprzedaży. To ryzykowne, bo wysoki przychód może iść w parze z niską marżą, dużymi zobowiązaniami albo nawet stratą.
| Pojęcie | Co oznacza | Przykład |
|---|---|---|
| Przychód | Wartość sprzedaży przed odliczeniem kosztów | 20 000 zł |
| Koszty | Wydatki związane z uzyskaniem przychodu | 12 500 zł |
| Dochód | Przychód pomniejszony o koszty | 7 500 zł |
| Strata | Sytuacja, w której koszty są wyższe od przychodu | 2 000 zł straty przy 10 000 zł przychodu i 12 000 zł kosztów |
Jak obliczyć dochód na konkretnym przykładzie
Obliczenie wyniku firmy nie wymaga skomplikowanego wzoru. Najpierw trzeba ustalić przychód za dany okres, później zebrać prawidłowo udokumentowane koszty i odjąć je od wartości sprzedaży.
- Dodaj przychody ujęte w ewidencji za wybrany miesiąc, kwartał lub rok.
- Wyodrębnij koszty, które mają związek z działalnością i mogą zostać rozliczone podatkowo.
- Odejmij koszty od przychodu.
- Sprawdź, czy otrzymany wynik jest dochodem, czy stratą.
Załóżmy, że fotograf prowadzący jednoosobową działalność uzyskał 15 000 zł przychodu. Wydał 3 000 zł na wynajem studia, 1 200 zł na dojazdy, 800 zł na programy komputerowe i 2 000 zł na amortyzację sprzętu. Łączne koszty wynoszą 7 000 zł, więc dochód przed dalszymi odliczeniami to 8 000 zł.
Ten wynik nie jest jeszcze kwotą, którą przedsiębiorca może swobodnie wypłacić. Z dochodu mogą być jeszcze obliczane zaliczki na podatek, składki oraz inne obciążenia. Dlatego dochód podatkowy nie jest tym samym co dochód netto ani co kwota pozostająca na rachunku bankowym.
Gdy koszty przewyższają przychody, powstaje strata. Nie oznacza ona automatycznie końca działalności. Może wynikać na przykład z zakupu drogiego sprzętu, remontu lokalu albo sezonowego spadku sprzedaży. Trzeba jednak sprawdzić, czy strata jest przejściowa i czy firma ma środki na dalsze regulowanie zobowiązań.
Co może być kosztem uzyskania przychodu
Koszt powinien mieć związek z osiąganiem przychodu albo zachowaniem źródła przychodów. Musi być również odpowiednio udokumentowany i nie może należeć do wydatków wyłączonych przez przepisy podatkowe.
W typowej firmie usługowej kosztami mogą być między innymi czynsz za lokal, telefon, internet, materiały, paliwo, usługi obce, oprogramowanie, opłaty bankowe czy wynagrodzenia pracowników. W firmie handlowej duże znaczenie ma koszt zakupu towaru, ponieważ bez niego sama wartość sprzedaży niewiele mówi o faktycznej rentowności.
- Wydatek firmowy powinien służyć działalności, a nie prywatnym potrzebom właściciela.
- Dokument musi potwierdzać, co kupiono, od kogo i za jaką kwotę.
- Moment ujęcia kosztu zależy od rodzaju wydatku i przyjętych zasad ewidencji.
- Wydatek mieszany, czyli częściowo firmowy i częściowo prywatny, może wymagać ograniczenia do części związanej z działalnością.
Nie każdy zakup z logo firmy automatycznie obniży dochód. Przykładowo komputer używany zarówno do pracy, jak i prywatnie może wymagać ustalenia właściwej proporcji. Podobnie wygląda kwestia samochodu, telefonu czy części wyposażenia mieszkania wykorzystywanej jako biuro.
Ministerstwo Finansów wskazuje, że kosztami uzyskania przychodów są wydatki poniesione w celu osiągnięcia przychodów lub zachowania albo zabezpieczenia ich źródła, z uwzględnieniem wyłączeń przewidzianych w ustawie. Właśnie dlatego przy wątpliwych zakupach liczy się nie tylko faktura, lecz także rzeczywisty cel wydatku.
Jak te pojęcia działają przy różnych formach rozliczeń
Skala podatkowa i podatek liniowy
Przy skali podatkowej oraz podatku liniowym podatek co do zasady wiąże się z dochodem, czyli nadwyżką przychodów nad kosztami. Im wyższe prawidłowo rozliczone koszty, tym niższy dochód do opodatkowania, choć nie oznacza to, że opłaca się generować wydatki tylko po to, aby zapłacić mniejszy podatek.
Wydatek za 1 000 zł nie daje oszczędności podatkowej w wysokości 1 000 zł. Zmniejsza podstawę opodatkowania, ale firma nadal wydaje całą kwotę, a korzyść podatkowa zależy od formy rozliczenia i stawki podatku. Z tego powodu decyzję o zakupie warto podejmować przede wszystkim biznesowo.
Ryczałt od przychodów ewidencjonowanych
Na ryczałcie podatek jest liczony od przychodu, a nie od dochodu. Koszty prowadzenia firmy nadal mają znaczenie dla oceny opłacalności, lecz nie pomniejszają bezpośrednio podstawy opodatkowania w taki sposób jak przy skali lub podatku liniowym.
To rozwiązanie może być korzystne przy wysokiej marży i niewielkich kosztach. Jeśli jednak przedsiębiorca kupuje dużo towarów, zatrudnia ludzi albo ponosi wysokie wydatki operacyjne, ryczałt nie zawsze będzie najlepszym wyborem.
Umowa o pracę i wynagrodzenie
W przypadku pracownika przychodem jest zazwyczaj wynagrodzenie brutto oraz określone świadczenia. Dochód podatkowy powstaje po odjęciu kosztów uzyskania przychodu, które przy etacie są najczęściej ustalane kwotowo, a nie na podstawie wszystkich faktycznych wydatków pracownika.
Inaczej wygląda kwota netto, czyli wynagrodzenie wypłacone po potrąceniu składek i zaliczki na podatek. Brutto, dochód podatkowy i netto to trzy różne wartości, których nie należy stosować zamiennie.
Przeczytaj również: Pełna księgowość - Obowiązek czy narzędzie sukcesu?
Podatek VAT
Jeśli przedsiębiorca jest czynnym podatnikiem VAT, przychód najczęściej ujmuje się w wartości netto. Przy fakturze na 12 300 zł brutto, zawierającej 2 300 zł VAT, przychodem będzie zazwyczaj 10 000 zł netto, a podatek należny trzeba rozliczyć osobno.
U podatnika zwolnionego z VAT sytuacja może wyglądać inaczej, ponieważ cena nie jest rozdzielana na wartość netto i podatek należny. Przy analizie konkretnej transakcji trzeba więc uwzględnić status podatnika oraz sposób prowadzenia ewidencji.
Przychód nie zawsze oznacza pieniądze na koncie
Jedno z częstszych nieporozumień polega na utożsamianiu przychodu z wpływem bankowym. W podatkach i księgowości przychód może powstać wcześniej niż zapłata, na przykład po wykonaniu usługi, wydaniu towaru albo wystawieniu faktury zgodnie z zasadami dotyczącymi danej transakcji.
Firma może więc mieć 30 000 zł przychodu, 10 000 zł dochodu i jednocześnie tylko 2 000 zł dostępnych środków. Reszta może być zamrożona w niezapłaconych fakturach, zapasach magazynowych albo kaucjach. Dlatego przy ocenie kondycji firmy patrzę na dwa zestawienia: wynik finansowy oraz przepływy pieniężne.
Przykładowo wykonawca remontu wystawił fakturę na 18 000 zł z terminem płatności 30 dni. Przychód może zostać ujęty już teraz, ale pieniądze wpłyną dopiero za miesiąc. W tym czasie trzeba zapłacić pracownikom, dostawcom i urzędom, mimo że klient jeszcze nie uregulował należności.
Praktyczna kontrola powinna obejmować co najmniej:
- wartość sprzedaży i marżę na poszczególnych usługach lub produktach,
- koszty stałe i koszty zależne od liczby zleceń,
- terminy płatności od klientów i dla dostawców,
- kwoty podatków oraz składek przypadających do zapłaty,
- rzeczywiste saldo rachunku i planowane wpływy.
Jak nie pomylić wyniku firmy z jej kondycją
Sam przychód mówi o skali sprzedaży, a dochód o wyniku po odjęciu kosztów. Żadna z tych wartości nie pokazuje jednak pełnego obrazu. Firma może mieć dobry dochód, ale problemy z płynnością, gdy kontrahenci spóźniają się z płatnościami. Może też mieć dużo pieniędzy na koncie po otrzymaniu kredytu, mimo że działalność przynosi stratę.
Najbardziej użyteczny zestaw to przychód, koszty, dochód, należności i środki pieniężne. Raz w miesiącu warto sprawdzić nie tylko, ile sprzedano, lecz także ile naprawdę zarobiono na każdej kategorii usług i kiedy pieniądze trafią na rachunek.
Jeżeli wynik jest niejasny, problemem często nie jest sama matematyka, ale błędna kwalifikacja wydatków, pomieszanie kwot netto i brutto albo nieuwzględnienie należności. W takiej sytuacji uporządkowanie dokumentów i konsultacja z księgowym zwykle daje więcej niż szukanie oszczędności na pojedynczej fakturze.
Jedna kartka, która porządkuje obraz finansów
Na koniec proponuję prostą tabelę kontrolną z pięcioma pozycjami: przychód netto, koszty podatkowe, dochód, należności od klientów oraz środki na rachunku. Aktualizowana co miesiąc szybko pokaże, czy firma rośnie zdrowo, czy tylko zwiększa sprzedaż bez poprawy rentowności.
Najważniejsza zasada brzmi prosto: przychód to nie zarobek. Zarobek zaczyna być widoczny dopiero po odjęciu uzasadnionych kosztów, a bezpieczeństwo firmy ocenia się dodatkowo przez pryzmat gotówki i terminowości płatności.